
財産分与で税金はかかる?損しないためのポイントも解説
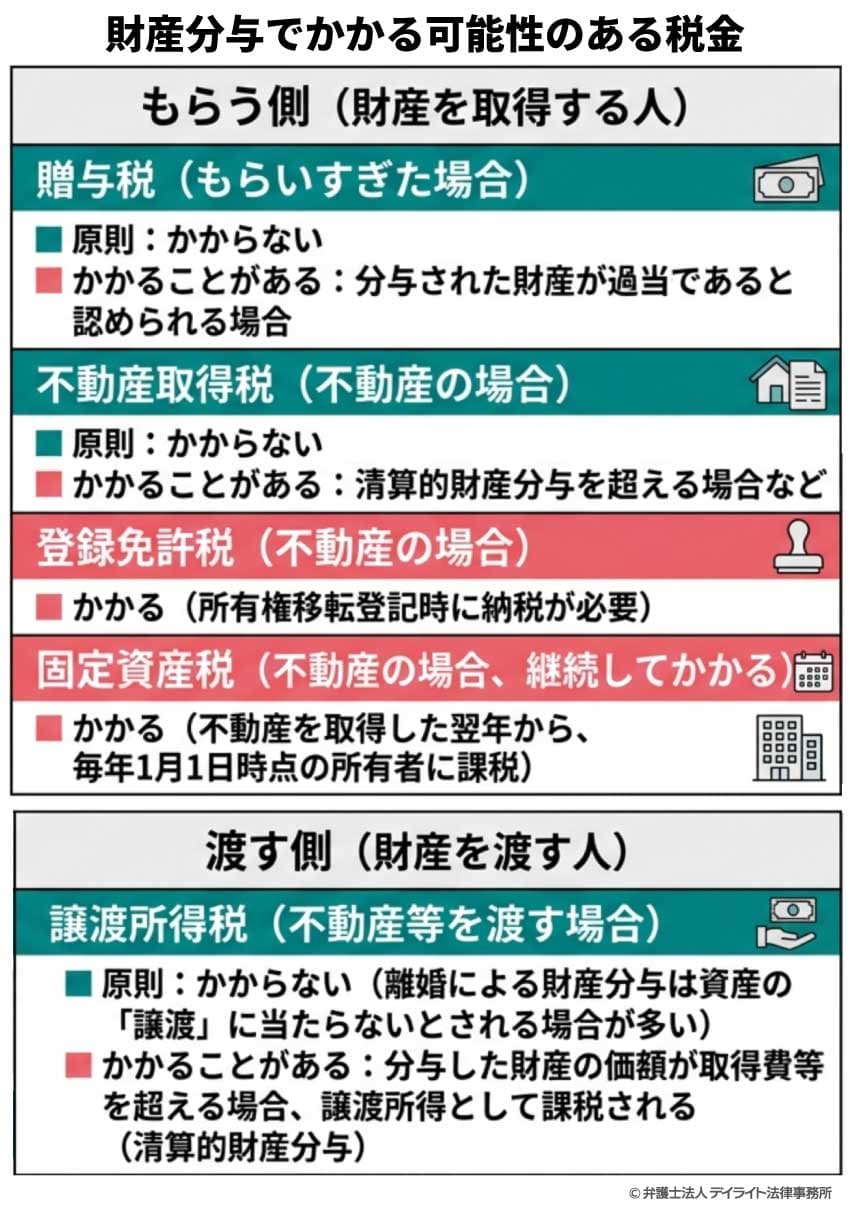
財産分与で財産をもらう側は、基本的には税金はかかりません。
ただし、もらった金額があまりにも多い場合や、税金逃れのための偽装離婚とみなされた場合には、「贈与税」がかかる可能性があります。
また、不動産を財産としてもらう場合、「不動産取得税」「登録免許税」「固定資産税」がかかることがあります。
財産を渡す側は、渡す財産がお金以外である場合、「譲渡所得税」という税金がかかる場合があります。
ここでは、財産分与で税金がかかるケースや、注意すべきポイントなどについて解説していきます。
財産分与とは?
財産分与とは、離婚に伴い、結婚生活の中で夫婦が協力して築いた財産(共有財産)を、名義にかかわらず基本的に半分ずつに分け合うことをいいます。
財産をもらう側には、基本的には税金はかかりません。
財産分与で税金はかかる?
財産をもらう側には、基本的には税金はかかりません。
人から財産をもらう場合は贈与税という税金がかかりますが、財産分与で財産をもらうことは贈与を受けることではないので基本的に税金はかからないとされています。
ただし、もらった金額があまりにも多い場合や、税金逃れのための偽装離婚などの場合は贈与税が課されるとされています。
また、不動産を財産としてもらう場合は、「不動産取得税」「登録免許税」「固定資産税」がかかることがあります。
財産を渡す側は、渡す財産がお金以外である場合、「譲渡所得税」という税金がかかる場合があります。
税金がかかる場合は、もらった人・渡した人がそれぞれ自分にかかった分を支払うのが原則です。
財産分与をしたら確定申告は必要?
財産分与については、もらった側も渡す側も、基本的に確定申告は不要です。
しかし、上でご紹介した課税されるケースでは確定申告が必要となる場合があります。
すなわち、贈与税や譲渡所得税が発生する場合は確定申告が必要となります。
不動産取得税については都道府県から送られてくる納税通知書に従って納付するため通常は確定申告の必要はありません。
登録免許税は、登記に要する手数料のようなものですので、確定申告の必要はありません。
財産分与でかかる税金【もらう側】
財産分与で財産をもらう側にかかる税金については次のものがあります。
- 贈与税
- 不動産取得税
- 登録免許税
- 固定資産税
以下、くわしく解説します。
財産分与でもらいすぎた場合|贈与税
財産分与でもらう金額が、結婚後に増えた財産のおおむね2分の1を大きく超えると、超えた部分に贈与税がかかる可能性があります。
ただし、はっきりした金額の基準があるわけではなく、次のようなケースで贈与税が課される可能性があります。
①もらった額が多すぎる場合
具体例
夫名義の財産:預貯金2000万円
妻名義の財産:なし(0円)
この場合において、夫婦の財産を半分ずつ分けた結果、妻が夫から1000万円を受け取ったのであれば、妻に贈与税がかかることはありません。
他方、妻が夫から2000万円を受け取った場合、特に合理的な事情がなければ妻の取り分が多すぎるとされ、多すぎる1000万円の部分については贈与税がかかる可能性があります。
②離婚が贈与税や相続税を免れるために行われたと認められる場合
例えば、夫婦の間に全く離婚する意思がないのに、相続税の適用を免れるために離婚届を出して財産を分与する場合などです。
この場合、離婚によってもらった全ての財産に贈与税が課されることになります。
財産分与はいくらから贈与税がかかる?贈与税額の計算方法
贈与税額は、次の計算式によって算出されます。
税率と控除額は、(もらいすぎた部分の金額 - 基礎控除110万円)の金額に応じて、以下のようになります(一般税率)。
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | ー |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1000万円以下 | 40% | 125万円 |
| 1500万円以下 | 45% | 175万円 |
| 3000万円以下 | 50% | 250万円 |
| 3000万円超 | 55% | 400万円 |
具体例 上記①の例(もらいすぎた部分1000万円)で計算すると
課税価格:1000万円 - 110万円 = 890万円
890万円は600万円超1000万円以下にあたるため、税率40%・控除額125万円
贈与税額:890万円 × 40% - 125万円 = 231万円
当事務所は、贈与税を簡単に計算できるシミュレーターをウェブサイト上に公開しています。
誰でも無料で使用することができます。
贈与税を調べたい方は次のページをご確認ください。
扶養的財産分与・慰謝料的財産分与で不動産をもらった場合|不動産取得税
不動産取得税とは、土地や家屋の購入、贈与、家屋の建築などで不動産を取得したときに、取得した人に対して課税される税金です。
財産分与で自宅等の不動産をもらった場合、財産分与の内容によっては不動産取得税がかかることがあります。
財産分与の内容には次の3つがあります。
| 清算的財産分与 | 結婚生活で夫婦が協力して築いた財産を清算するための財産分与(財産分与の中心となるもの) |
| 扶養的財産分与 | 離婚後の相手の生計を維持することを目的として行われる財産分与(離婚後自立が困難な場合に補充的に行われるもの) |
| 慰謝料的財産分与 | 結婚生活で受けた精神的苦痛や、離婚せざるを得なくなったことにより生じた精神的苦痛に対する償いを目的として行われる財産分与(慰謝料も財産分与に含めて給付するもの) |
清算的財産分与なら不動産取得税はかからない
清算的財産分与として不動産をもらった場合、不動産取得税はかかりません。
もともと夫婦のものであった不動産(夫婦の実質的共有財産)を離婚にあたって分けたにすぎず、新たに不動産を取得したわけではないと考えられるためです。
扶養的財産分与・慰謝料的財産分与では不動産取得税がかかることがある
一方、扶養的財産分与と慰謝料的財産分与の場合は、不動産取得税がかかるリスクがあります。
このように、財産分与の中身で課税されるか否かが変わってくるので、財産分与の合意書面(離婚協議書・公正証書など)には財産分与の内容が分かるように記載しておくことが望ましいでしょう。
自分がもらう不動産が次のいずれかに当てはまる場合は、扶養的財産分与・慰謝料的財産分与とみなされやすいので注意しましょう。
- 結婚前から相手が所有していた不動産をもらう場合
- 相手が相続や贈与で取得した不動産をもらう場合
特段の事情がない限り、裁判例でもこうした不動産の分与は扶養的財産分与又は慰謝料的財産分与としてもらったものと判断されています。(東京地裁昭和45年9月22日判決)
そのため、分与の方法については専門家に相談のうえ慎重に検討する必要があるでしょう。
不動産取得税の計算式
不動産取得税の金額は、次の計算式によって算出されたものとなります。
「取得したときの不動産の価格」は、固定資産税評価額となります。
税率は、取得日が令和9年3月31日までのものについて、以下のとおりです。
| 土地 | 家屋 | 家屋 (住宅以外) |
|---|---|---|
| 3% | 3% | 4% |
非課税となる要件、軽減措置等については、お住まいの都道府県のホームページ等で最新情報をご確認ください。
不動産をもらい、名義変更の登記をする場合|登録免許税
財産分与で名義変更の登記をする際には、登録免許税を納める必要があります。
不動産の分与がされた場合は、それに伴い不動産の名義変更の登記をする必要があります。
法律(登録免許税法)上は分与する側・される側が一緒に納めることになっていますが、通常の売買取引の場合は、買主(もらう方)が負担することにしているのが一般的です。
もっとも、(離婚)協議書や調停調書に「登記手続費用は、相手方(分与する側)が負担する」と取り決めておけば、相手に全額負担させることも可能です。
この場合は、名義変更を司法書士に依頼した場合の司法書士の費用も負担させることができます。
登録免許税は、名義を変更する不動産の固定資産税評価額の2パーセントの金額となります。
具体例 夫が妻に対して、土地1筆(評価額2000万円)、建物1棟(評価額1000万円)の財産分与を行った場合
→ 登録免許税:3000万円 × 2% = 60万円
このように、登録免許税は意外と大きな金額となることが多いので、注意が必要です。
不動産をもらい、所有し続ける場合|固定資産税
財産分与で不動産をもらった場合、その不動産についての固定資産税も支払っていく必要があります。
固定資産税は、毎年1月1日現在に所有者として登記されている人に対して課税されます。
標準税率は固定資産税評価額の1.4%です(市区町村によって条例で異なる税率が定められている場合があります)。
固定資産税評価額によっては負担が大きくなるため、留意しておくとよいでしょう。
財産分与でかかる税金【渡す側】
財産分与で財産を渡す側にかかる税金については次のものがあります。
- 譲渡所得税
譲渡所得税とは?
渡す財産がお金以外である場合、「譲渡所得税」という税金がかかる場合があります。
「譲渡所得税」とは、一般的に、土地、建物、株式、ゴルフ会員権などの資産を譲渡することによって生ずる所得に対して課される税金のことをいいます。
財産分与として自宅等を渡す場合も、その時価で自宅等を譲渡したものと扱われることになります。
そのため、財産分与で自宅等を渡す際に、自宅等の時価がその購入価格よりも高くなっている場合は、渡す側に税金がかかる可能性があります。
例えば、夫が妻に対し、10年前に5000万円で購入した自宅を財産分与として渡す場合、自宅の時価が5000万円よりも高くなっていた場合は、夫は譲渡所得税を支払わなければならない可能性があります。
もっとも、不動産の時価が購入金額を上回れば必ず課税されるというわけではなく、具体的には次に説明する方法で計算される「譲渡所得」がある場合に、この譲渡所得金額に対して課税されることになります。
したがって、財産分与で自宅等を渡すときは、譲渡所得があるかどうかを計算することにより、譲渡所得税がかかるかどうか調べることができます。
譲渡所得の計算方法
譲渡所得は、次の計算方法によって算出されます。
「取得費」とは、不動産を取得したときにかかったお金などであり、「譲渡費用」とは、不動産を売るためにかかった手数料などのことです。
「特別控除額」とは、特例によって差し引くことができる金額で、財産分与の場合には後に解説する「居住用財産を譲渡した場合の3000万円控除の特例」が利用できる場合があります。
上記の計算方法によって算出された金額がマイナスであれば、譲渡所得は生じていないため譲渡所得税はかかりません。
一方、譲渡所得が生じている場合は、譲渡所得税が課されることになります。
参考:取得費となるもの|国税庁ホームページ
参考:譲渡費用となるもの|国税庁ホームページ
参考:譲渡所得の特別控除の種類|国税庁ホームページ
所有期間で変わる譲渡所得税の税率
ここでは、譲渡所得税がかかる場合の税率について説明していきます。
不動産を譲渡した場合の譲渡所得税は、次のように不動産を所有していた期間によって長期譲渡所得と短期譲渡所得の2つに区分したうえで、異なる税率により計算されます。
| 長期譲渡所得 | 譲渡した年の1月1日において所有期間が5年を超えるもの |
| 短期譲渡所得 | 譲渡した年の1月1日において所有期間が5年以下のもの |
また、譲渡の年の1月1日において所有期間が10年を超えるマイホームを譲渡した場合は、その譲渡にかかる課税譲渡所得が6000万円以下の部分に対して軽減税率が適用されます。
ただし、軽減税率は夫婦間の譲渡は対象にならないので、適用を受けるためには離婚後に譲渡する必要があります。
その他にも一定の要件を満たす必要がありますので、詳しくは国税庁ホームページでご確認ください。
参考:マイホームを売ったときの軽減税率の特例|国税庁ホームページ
以上を踏まえ、譲渡所得税の税率をまとめると下表のようになります。
| 所有期間 | |||
|---|---|---|---|
| 長短 | 短期譲渡所得 | 長期譲渡所得 | |
| 期間 | 5年以下 | 5年超 | 10年超所有軽減税率の特例 |
| 居住用 | 39.63% (所得税30.63% + 住民税9%) |
20.315% (所得税15.315% + 住民税5%) |
|
| 非居住用 | 20.315%(所得税15.315% + 住民税5%) | ||
※上表の所得税の税率:令和19年までは復興特別所得税として各年分の基準所得税額の2.1%が上乗せされている。
税率を使った計算例
具体例 8年前に購入した不動産(土地、建物)を相手に分与した場合
時価:6000万円
土地建物の取得費(建物は減価償却費相当額を控除した後):5000万円
譲渡費用(登記費用など):100万円
- 課税譲渡所得金額の計算
6000万円-(5000万円 + 100万円)= 900万円 - 税額の計算
所有期間が8年なので、長期譲渡所得の税率が適用されます(所得税=譲渡益×15.315%、住民税=譲渡益×5%)。
所得税:900万円 × 15.315% = 137万8350円
住民税:900万円 × 5% = 45万円
合計:137万8350円 + 45万円 = 182万8350円
3000万円の特別控除の特例
特例の内容と適用条件
譲渡所得金額の算出において、居住用財産を譲渡し、かつ、一定の要件に当てはまるときは、所有期間の長さに関係なく、時価から最高3000万円を控除できます。
すなわち、財産分与で自宅を渡す場合に、一定の条件を満たせば、譲渡所得金額を計算する際に最高3000万円を差し引くことができるということです。
この特例をうまく活用することで、譲渡所得税の税額を通常の場合よりも抑えることができます。
ただし、この特例も親族等に対する譲渡の場合は適用されないので、適用を受けるためには「離婚後」のタイミングで譲渡することが必要です。
特例を使う場合も確定申告が必要
また、この特例の適用を受けるためには、確定申告をすることが必要です。
「不動産の時価 −(取得費 + 譲渡費用)」の結果がマイナスとなる場合(譲渡所得がない場合)は確定申告は不要です。
ただし、3000万円の特別控除を使うことで譲渡所得がなくなる場合は、確定申告が必要になるので注意しましょう。
特例の適用を受けるための要件などについて、詳しくは国税庁ホームページをご覧ください。
具体例 8年前に購入したマイホーム(土地、建物)を相手に分与した場合
時価:6000万円
土地建物の取得費(建物は減価償却費相当額を控除した後):5000万円
譲渡費用(登記費用など):100万円
課税譲渡所得金額の計算:6000万円 -(5000万円 + 100万円)- 3000万円 = △2100万円
→このように、課税譲渡所得金額の計算結果がマイナスになる場合は税金はかかりません。
ただし確定申告は必要ですので注意しましょう。
計算の結果マイナスになるからといって確定申告をしないと、3000万円控除が受けられず、課税譲渡所得金額900万円として課税されてしまうことになります。
財産をもらう側が損をしないためのポイント
財産分与の適正額は2分の1が目安
財産分与は、基本的には結婚後に取得した財産(原資や名義は問わない)を2分の1に分けるという方法で行われますので、これに従って試算した金額が大体の目安となります。
この金額よりも大幅に上回る金額をもらうことになる場合は、贈与税がかかるリスクがあるため注意が必要です。
とはいえ、どの程度であれば「もらい過ぎ」として課税リスクがあるか、明確な基準はなく判断は困難です。
財産分与の割合が2分の1を超える場合や、不動産をもらいたい場合は、税務に強い弁護士に相談すると安心です。
【ワンポイント】財産をもらいすぎと判断されやすいケース
実務で税務署から「実質的な贈与」と指摘されやすいのは、2分の1を超える財産分与に明確な合理性や理由がないケースです。
たとえば、夫婦の共有財産が5000万円の場合に、夫から妻へ取り分の8割(4000万円)を財産分与した場合、2分の1ルールであれば2500万円だったわけなので、差額の1500万円分について贈与が疑われる可能性が高まります。
ただし、相手の不貞に対する「慰謝料」や離婚後の「扶養費(生活保障)」の意味合いを含めて分与割合を増やした場合は、離婚協議書等にその理由(慰謝料的・扶養的財産分与である旨)を明記しておくことで、贈与税の課税を回避できるケースもあります。
自己判断せず、専門家のアドバイスを受けることが重要です。
税務に強い弁護士に相談する
財産分与で贈与税が課税されるケースは極端なケースであり、基本的には贈与税を心配する必要はありません。
税務に強い弁護士であれば、課税リスクを見通したうえで、財産分与の方法(不動産でもらうべきか、金銭でもらうべきかなど)、離婚協議書の記載方法なども総合的にアドバイスしてくれるでしょう。
離婚協議書には財産分与の内容を明記してもらう
財産分与について取り決めができた場合は、取り決め内容を書面に残しておく必要があります。
口頭や不適切な文書での約束しかないと、税務署は財産分与でもらったのかどうか判断することができないため、贈与とみられて課税されるリスクがあります。
また、財産分与で不動産をもらう場合は、財産分与の内容によって不動産取得税がかかるか否かが異なるため、その内容を書面で分かるようにしておく必要もあります。
このように、適切な書面を作成しておくことは非常に重要ですが、専門知識がないと、法的に有効で税務署にもきちんと説明できる文書を作成するのは困難です。
そのため、専門の弁護士に適切な離婚協議書(離婚後の場合は財産分与の協議書・合意書等)を作成してもらうことをおすすめします。
財産を渡す側が損をしないためのポイント
税務に強い離婚専門の弁護士に相談する
財産を渡す側は、不動産を渡す場合は譲渡所得税がかかることに注意する必要があります。
譲渡所得税の計算方法は先に簡単にご紹介しましたが、具体的に計算する場合は複雑で難しいため、税務に強い弁護士に試算してもらうことをおすすめします。
離婚専門の弁護士であれば不動産業者と連携しているため、素早く時価の査定をとることも可能です。
試算を踏まえて課税リスクについて見通しを立ててもらうようにしましょう。
税務に強い弁護士であれば、課税リスクを見通した上で、分与方法(不動産を渡すべきか、お金で清算するべきかなど)や、特例の利用など、税金を抑えるための解決策も提案してくれます。
まとめ
以上、財産分与で税金がかかるケースや、注意すべきポイントなどについて解説しましたが、いかがだったでしょうか。
財産をもらう側は、あまりにも多くもらい過ぎると贈与税がかかる可能性があること、不動産をもらう場合は不動産取得税・登録免許税に注意が必要であることを押さえておくとよいでしょう。
財産を渡す側は、不動産を渡す場合は譲渡所得税がかかる場合があることを押さえておくとよいでしょう。
そして、思わぬところで税金がかかってしまう事態を防ぐために、事前に税務に強い弁護士に相談されることをおすすめします。
当事務所では、離婚問題を専門に扱うチームがあり、財産分与の問題について強力にサポートしています。
LINE、Zoomなどを活用したオンライン相談も行っており全国対応が可能です。
財産分与の問題については、当事務所の離婚事件チームまで、お気軽にご相談ください。
この記事が、財産分与の問題にお悩みの方にとってお役に立てれば幸いです。
 離婚と税金


なぜ離婚問題は弁護士に相談すべき?弁護士選びが重要な理由とは?